Cashflow verstehen und richtig steuern
Ein profitables Unternehmen kann zahlungsunfähig werden, ein defizitäres kann jahrelang zahlen. Der Unterschied heisst Cashflow - und er lässt sich an vier Stellschrauben steuern.

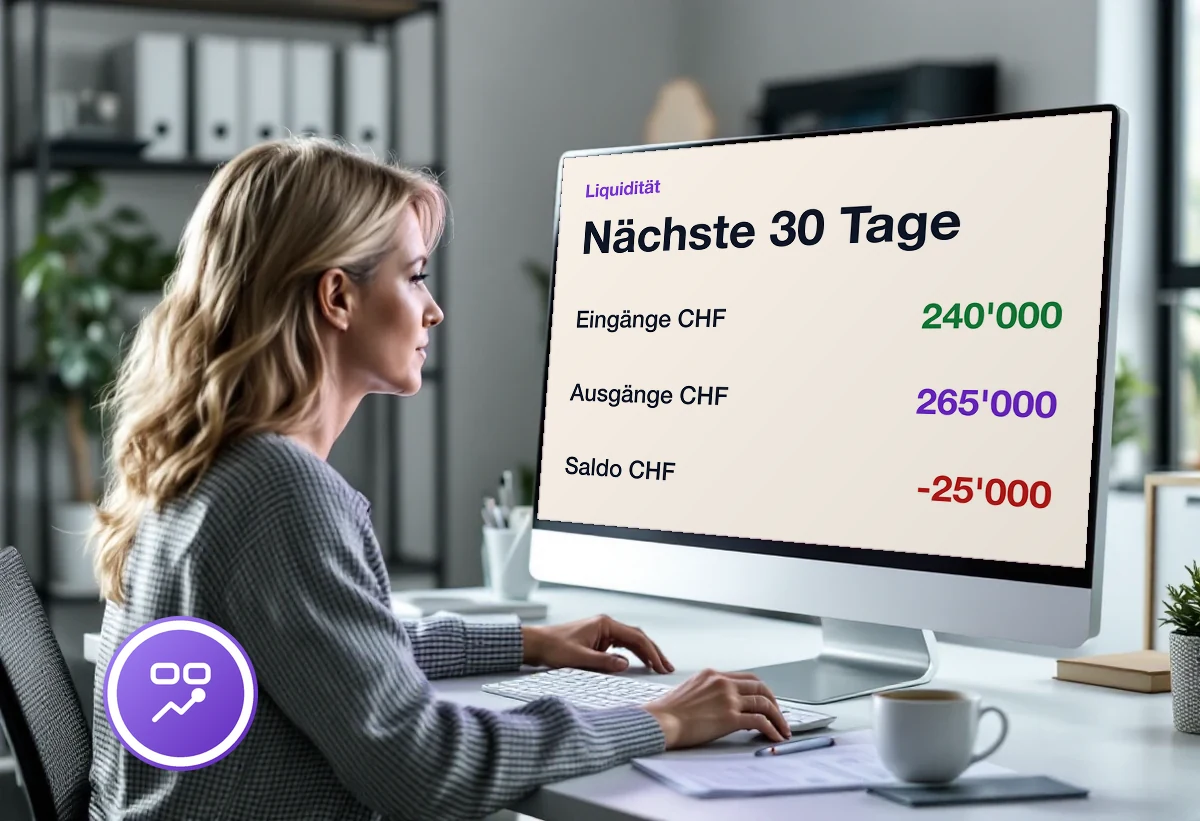
Die häufigste Fehlannahme in KMU-Finanzen lautet: Wenn wir Gewinn machen, ist alles in Ordnung. Sie ist nachvollziehbar und trotzdem gefährlich, weil Gewinn und Liquidität zwei verschiedene Dinge messen.
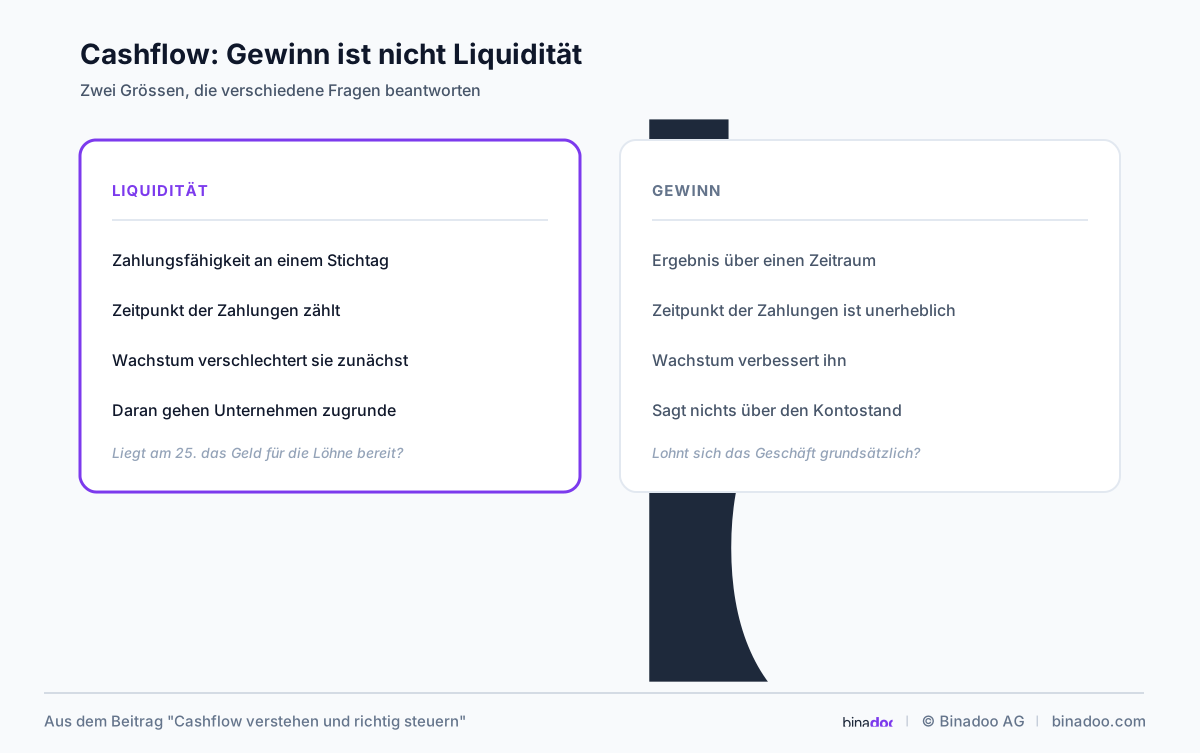
Gewinn ist eine Rechnung über einen Zeitraum. Liquidität ist die Frage, ob am 25. das Geld für die Löhne auf dem Konto liegt. Unternehmen gehen fast nie am ersten Punkt zugrunde und regelmässig am zweiten.
Warum ein profitables Unternehmen zahlungsunfähig wird
Der Mechanismus ist einfach und trifft besonders wachsende Betriebe. Ein Auftrag wird angenommen, Material wird eingekauft und bezahlt, Löhne laufen weiter, die Arbeit dauert acht Wochen, die Rechnung geht raus, der Kunde zahlt nach dreissig Tagen - oder nach sechzig.
In der Erfolgsrechnung ist der Auftrag profitabel. Auf dem Konto ist er drei bis vier Monate lang ein Loch. Wer in dieser Situation drei weitere Aufträge annimmt, verbessert seinen Gewinn und verschlechtert seine Liquidität gleichzeitig.
Das ist der Grund, warum Wachstum in kapitalintensiven Betrieben ohne Liquiditätsplanung gefährlich ist: Es wirkt wie Erfolg und fühlt sich an wie Erfolg, bis die Löhne knapp werden.
Kurz gesagt: Gewinn sagt, ob sich das Geschäft lohnt. Cashflow sagt, ob Sie es überleben. Wachstum verbessert das erste und verschlechtert das zweite - beides gleichzeitig.
Die vier Stellschrauben
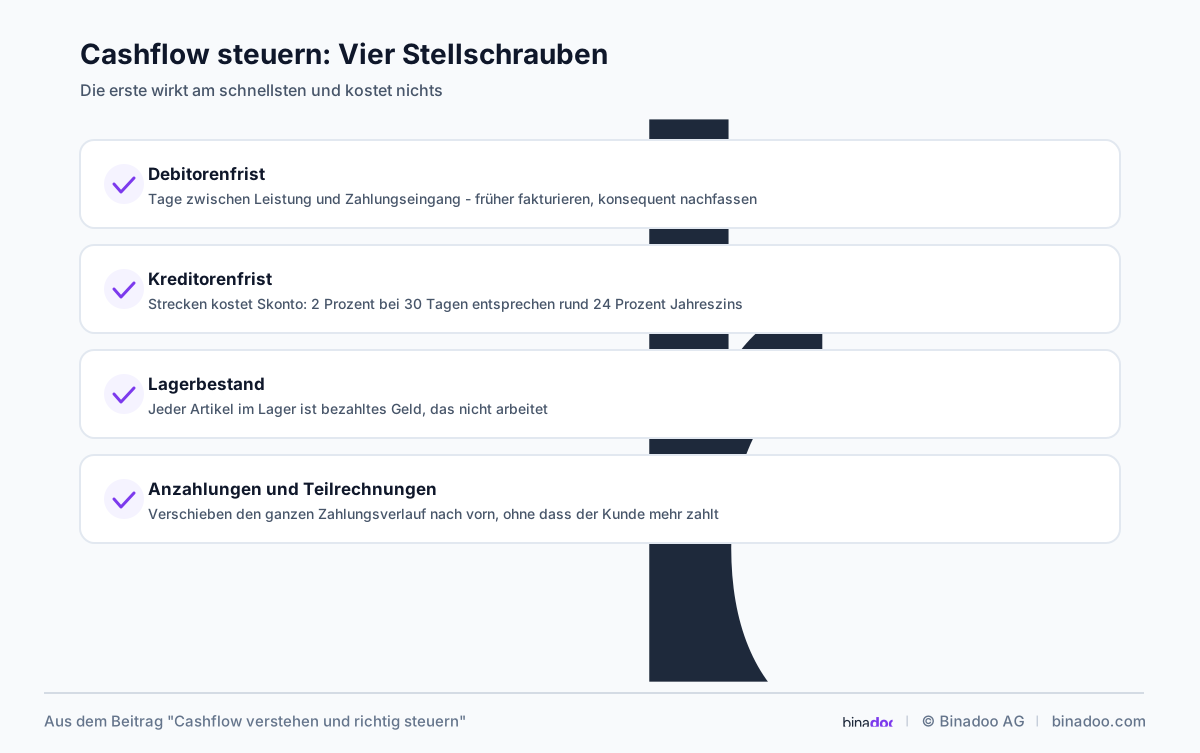
Debitorenfrist. Wie viele Tage vergehen zwischen Leistung und Zahlungseingang. Das ist die grösste Einzelgrösse und zugleich die am schnellsten beeinflussbare: früher fakturieren, kürzere Zahlungsziele vereinbaren, konsequent mahnen. Wer zwischen Leistung und Rechnung zwei Wochen verstreichen lässt, verschenkt zwei Wochen Liquidität ohne Gegenleistung.
Kreditorenfrist. Wie lange man selbst braucht, bis man zahlt. Die Versuchung, hier zu strecken, ist gross; der Preis sind Skonto-Verluste und schlechtere Konditionen. Ein Skonto von 2 Prozent bei 30 Tagen entspricht einem Jahreszins von rund 24 Prozent - das ist selten die günstigste Finanzierung.
Lagerbestand. Jeder Artikel im Lager ist bezahltes Geld, das nicht arbeitet. In Handels- und Produktionsbetrieben ist das oft der grösste gebundene Posten überhaupt.
Anzahlungen und Teilrechnungen. Die wirksamste und am seltensten genutzte Schraube in Projektbetrieben. Eine Anzahlung bei Auftragserteilung und Teilrechnungen nach Meilensteinen verschieben den gesamten Zahlungsverlauf nach vorn - ohne dass der Kunde mehr zahlt.
Was gemessen gehört
Drei Zahlen genügen für den Einstieg, und alle drei sollten monatlich vorliegen:
Debitorenfrist in Tagen. Offene Forderungen im Verhältnis zum durchschnittlichen Tagesumsatz. Eine Verschlechterung um fünf Tage ist ein Frühwarnsignal, lange bevor eine Zahlung ausfällt.
Operativer Cashflow. Einzahlungen minus Auszahlungen aus dem laufenden Geschäft, ohne Investitionen und Finanzierung. Diese Zahl beantwortet die Frage, ob sich der Betrieb aus eigener Kraft trägt.
Reichweite der flüssigen Mittel. Wie viele Wochen kann der Betrieb bei ausbleibenden Eingängen die laufenden Verpflichtungen decken. Unter acht Wochen wird es unangenehm, unter vier Wochen wird es existenziell.
Die Debitorenfrist ist die einzige Kennzahl, die sich mit einem Telefonat verbessern lässt - und die am häufigsten ignoriert wird.
Die häufigsten Fehler
Auf den Kontostand schauen statt auf den Verlauf. Ein Kontostand ist eine Momentaufnahme; er sagt nichts darüber, was in den nächsten sechs Wochen fällig wird.
Mahnwesen als Beziehungsrisiko behandeln. Eine sachliche Zahlungserinnerung nach Ablauf der Frist ist in der Schweiz Standard und kostet keine Kundenbeziehung. Was Beziehungen kostet, ist eine unerwartete Betreibung nach vier Monaten Schweigen.
Steuern und Sozialversicherungen vergessen. Sie kommen quartalsweise oder jährlich und in einer Grössenordnung, die eine gute Monatsplanung kippen kann.
Was sich mit Odoo daran ändert
Cashflow-Steuerung scheitert im KMU meist nicht am Verständnis, sondern an der Verfügbarkeit der Zahlen. Wer die Debitorenfrist einmal im Quartal in Excel rechnet, steuert nicht - er berichtet.
Wenn Verkauf, Einkauf, Lager und Buchhaltung dieselben Daten benutzen, sind die drei genannten Zahlen jederzeit abrufbar statt einmal im Quartal berechnet. Offene Forderungen mit Fälligkeit, offene Verbindlichkeiten, erwartete Zahlungseingänge aus bestätigten Aufträgen: Daraus entsteht eine Vorschau statt einer Rückschau.
Praktisch am wichtigsten ist die Automatik im Debitorenprozess: Rechnung direkt nach Leistung, automatische Zahlungserinnerung nach Ablauf der Frist, sichtbare Fälligkeitsliste. Das verkürzt die Debitorenfrist in vielen Betrieben um zehn bis zwanzig Tage - ohne jede Verhandlung. Warum die Buchhaltung allein dafür nicht ausreicht, steht in Warum Buchhaltung allein keine Unternehmenssteuerung ist; wie sich die Buchhaltung selbst aufsetzen lässt, in Buchhaltung mit Odoo.
Fazit
Cashflow ist keine Kennzahl für die Buchhaltung, sondern eine Führungsgrösse. Wer Debitorenfrist, operativen Cashflow und Reichweite monatlich kennt, sieht Engpässe zwei bis drei Monate im Voraus.
Der schnellste Hebel ist fast immer derselbe: früher fakturieren und konsequent nachfassen. Er kostet nichts, verändert nichts am Preis und wirkt innerhalb eines Quartals.
Weiterführend: Themenwelt Finanzen & Controlling · Lösung Buchhaltung. Den nächsten Schritt machen Sie mit dem kostenlosen Projekt-Check.

Wie sicher ist Ihre Liquidität?
Im kostenlosen Projekt-Check schauen wir uns Ihre Zahlungsflüsse und Ihre Debitorenfristen an.
