Die wichtigsten Controlling-Kennzahlen für KMU
Wenn die Marge sinkt, ist das eine Feststellung. Erst der Deckungsbeitrag je Kunde, Produkt oder Auftrag sagt, wo sie sinkt - und das ist der Unterschied zwischen Bericht und Steuerung.

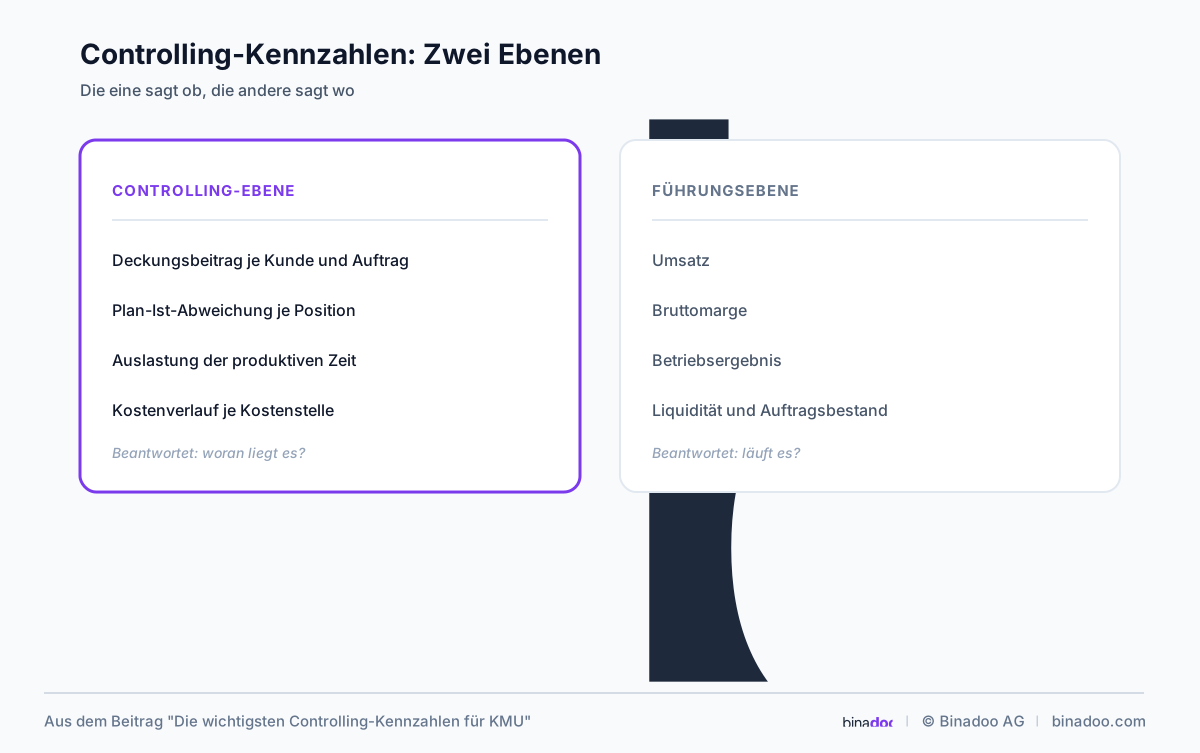
Auf dem Führungstisch eines KMU liegen typischerweise fünf Zahlen: Umsatz, Bruttomarge, Betriebsergebnis, Liquidität, Auftragsbestand. Sie beantworten die Frage, ob es läuft - und mehr sollen sie auch nicht.
Controlling-Kennzahlen beantworten die nächste Frage: warum. Sie sind eine Ebene tiefer angesiedelt, werden seltener angeschaut und sind der Grund, warum eine Massnahme überhaupt an der richtigen Stelle ansetzt.
1. Deckungsbeitrag je Auftrag, Kunde und Produktgruppe
Die wichtigste Controlling-Kennzahl überhaupt und in KMU am seltensten verfügbar. Umsatz minus direkt zurechenbare Kosten - je Auftrag, je Kunde, je Produktgruppe.
Die Erkenntnis ist fast immer dieselbe und fast immer unbequem: Ein Teil der Kunden trägt überdurchschnittlich, ein anderer Teil trägt nichts oder kostet. Solange diese Verteilung unbekannt ist, wirken pauschale Preiserhöhungen und pauschale Sparprogramme - beide treffen die falschen.
Voraussetzung ist, dass direkte Kosten dem Auftrag zugeordnet werden: Material, Fremdleistungen und die geleisteten Stunden. Der letzte Punkt ist der Grund, warum diese Zahl fehlt, wenn keine Projekt- oder Auftragszeiterfassung existiert.
2. Plan-Ist-Abweichung je Position
Nicht die Abweichung insgesamt, sondern je Position und je Monat. Erst dadurch wird sichtbar, ob ein Ergebnis von einer Position getrieben ist oder von vielen kleinen.
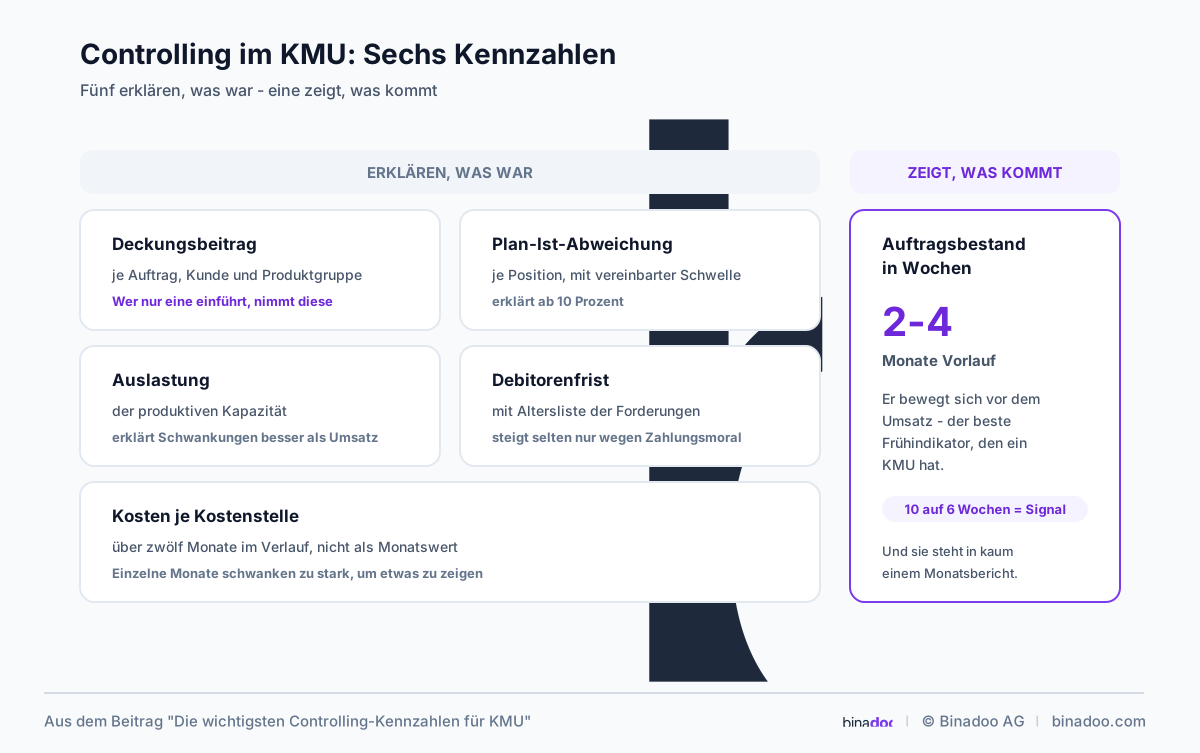
Nützlich wird die Zahl mit einer vereinbarten Schwelle: Ab zehn Prozent oder einem definierten Betrag wird sie erklärt, darunter nicht. Ohne Schwelle wird jede Zahl kommentiert und keine ernst genommen.
Kurz gesagt: Führungskennzahlen sagen, ob es läuft. Controlling-Kennzahlen sagen, wo. Ohne Deckungsbeitrag je Kunde und Auftrag bleibt jede Massnahme eine Vermutung mit Aufwand.
3. Auslastung der produktiven Kapazität
In Dienstleistungs-, Projekt- und Servicebetrieben die zweitwichtigste Grösse: Wie viele der bezahlten Stunden sind verrechenbare oder wertschöpfende Stunden.
Sie erklärt Ergebnisschwankungen zuverlässiger als der Umsatz. Ein Betrieb mit stabilem Umsatz und sinkender Auslastung arbeitet mehr für dasselbe Geld - ein Zustand, der sich früh korrigieren lässt und spät sehr teuer wird.
4. Auftragsbestand in Wochen
Der bestätigte, noch nicht abgearbeitete Auftragswert im Verhältnis zur durchschnittlichen Wochenleistung. Das Ergebnis ist eine Zahl in Wochen und damit sofort verständlich.
Sie ist der beste Frühindikator, den ein KMU hat: Sie bewegt sich zwei bis vier Monate vor dem Umsatz. Ein Rückgang von zehn auf sechs Wochen ist ein Steuerungssignal, lange bevor die Erfolgsrechnung reagiert.
5. Debitorenfrist und überfällige Forderungen
Formal eine Liquiditätsgrösse, im Controlling aber eine Qualitätsgrösse: Eine steigende Debitorenfrist ist selten nur Zahlungsmoral. Sie zeigt oft Fakturierungsverzug, strittige Leistungen oder unklare Vereinbarungen an.
Deshalb gehört neben die Durchschnittszahl immer die Altersliste der überfälligen Posten. Drei alte Grossposten verzerren jeden Durchschnitt.
6. Kosten je Kostenstelle im Zeitverlauf
Nicht als Monatswert, sondern als Verlauf über zwölf Monate. Einzelne Monate sind durch Rechnungseingänge verzerrt; der Verlauf zeigt die Entwicklung.
In KMU reichen drei bis acht Kostenstellen - Produktion, Verkauf, Verwaltung, allenfalls Standorte oder Geschäftsbereiche. Wer feiner gliedert, erzeugt Zuordnungsdiskussionen statt Erkenntnis.
Der Auftragsbestand in Wochen ist die einzige Kennzahl, die im KMU verlässlich in die Zukunft zeigt - und sie steht in kaum einem Monatsbericht.
Was diese Zahlen voraussetzen
Alle sechs stehen und fallen mit zwei Dingen. Erstens einer Kontierung, die mehr trennt als die Steuererklärung verlangt: Kostenstellen, Auftragsbezug, Produktgruppen. Zweitens der Zeiterfassung auf Aufträgen oder Projekten, ohne die Deckungsbeitrag und Auslastung nicht berechenbar sind.
Beides ist Einrichtungsarbeit, keine Dauerbelastung. Und beides erklärt, warum viele KMU-Buchhaltungen zwar korrekt, aber für die Steuerung unbrauchbar sind - siehe Warum Buchhaltung allein keine Unternehmenssteuerung ist.
Was sich mit Odoo daran ändert
Der entscheidende Unterschied ist, woher die Zuordnung kommt. In einer klassischen Aufstellung wird sie nachträglich hergestellt: Jemand ordnet Belege Kostenstellen zu, ordnet Stunden Aufträgen zu, rechnet Deckungsbeiträge in einer Tabelle. Das passiert selten und ist entsprechend veraltet.
Wenn Verkauf, Einkauf, Zeiterfassung und Buchhaltung dieselben Datensätze verwenden, entsteht die Zuordnung bei der Erfassung: Die Lieferantenrechnung hängt am Auftrag, die Stunde hängt am Projekt, die Kundenrechnung hängt an der Produktgruppe. Deckungsbeitrag je Kunde ist damit eine Auswertung statt einer Rekonstruktion.
Praktisch bedeutet das: Die sechs Kennzahlen sind einmal einzurichten und danach jederzeit abrufbar - was die Voraussetzung dafür ist, dass sie monatlich statt jährlich angeschaut werden. Welche Zahlen davon auf den Führungstisch gehören und welche nicht, steht in Welche Finanzkennzahlen jeder Geschäftsführer kennen sollte.
Fazit
Sechs Kennzahlen reichen für das Controlling eines KMU: Deckungsbeitrag je Auftrag und Kunde, Plan-Ist-Abweichung je Position, Auslastung, Auftragsbestand in Wochen, Debitorenfrist mit Altersliste, Kostenverlauf je Kostenstelle.
Wer nur eine davon einführen kann, nimmt den Deckungsbeitrag je Kunde. Keine andere Zahl verändert Entscheidungen in KMU so unmittelbar - und keine andere fehlt so oft.
Weiterführend: Themenwelt Finanzen & Controlling · Lösung Buchhaltung. Den nächsten Schritt machen Sie mit dem kostenlosen Projekt-Check.
Das könnte Sie auch interessieren
Sehen Sie, woher Ihre Marge kommt?
Im kostenlosen Projekt-Check schauen wir uns an, welche Auswertungen Ihnen heute fehlen.
