Festpreis oder Aufwand? Die Entscheidung vor jedem Projekt
Ein Festpreis ist keine Preisform, sondern eine Risikoübernahme. Wer das nicht bewusst entscheidet, verschenkt Marge - oder trägt ein Risiko, das er nicht kalkuliert hat.

Die Frage kommt bei jedem Projekt, und sie wird oft nach Gewohnheit beantwortet: “Wir machen das immer im Stundenaufwand” oder “Der Kunde will einen Festpreis”. Beides sind keine Entscheidungen, sondern Reflexe.
Dabei geht es um mehr als um eine Preisform. Es geht darum, wer das Risiko trägt, wenn das Projekt anders läuft als gedacht - und in Projektgeschäften mit dünnen Margen ist genau das die Frage, die über das Jahresergebnis entscheidet.
Was ein Festpreis wirklich ist
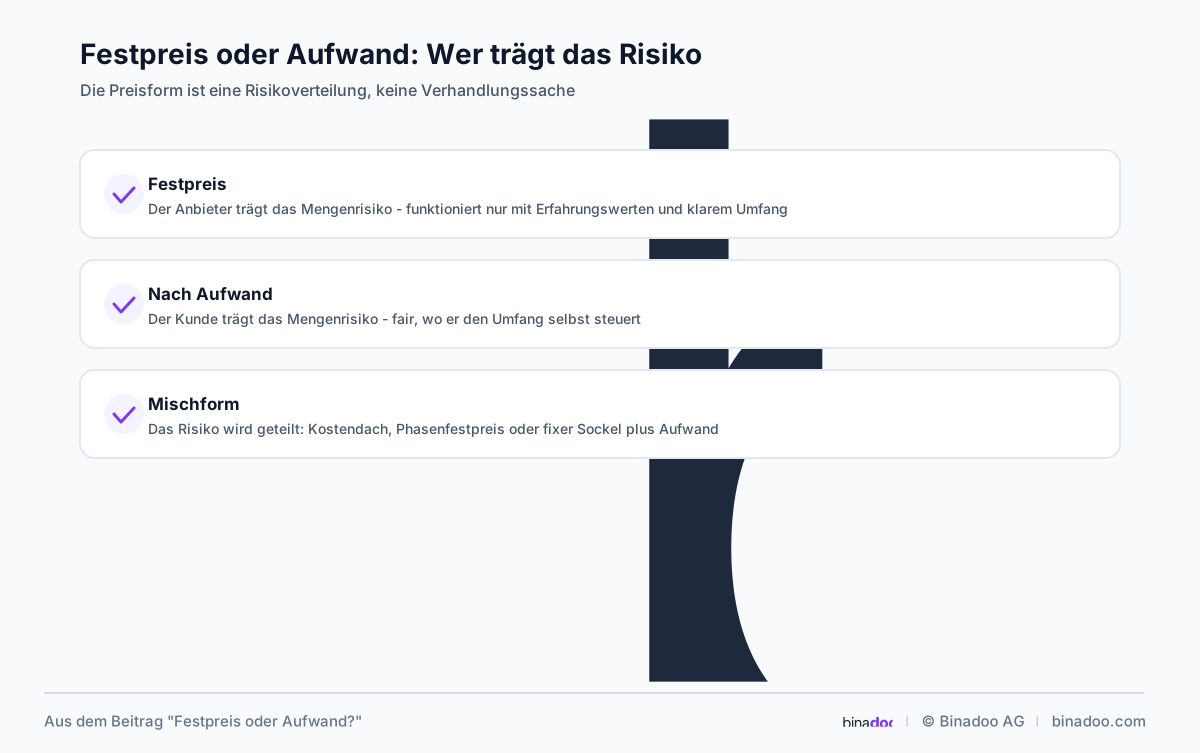
Ein Festpreis ist eine Versicherung, die der Anbieter dem Kunden verkauft. Der Kunde zahlt einen Aufschlag dafür, dass er Planungssicherheit bekommt; der Anbieter trägt dafür das Risiko, dass der Aufwand höher ausfällt als kalkuliert.
Damit ist auch klar, wann ein Festpreis funktioniert: wenn der Anbieter das Risiko besser einschätzen kann als der Kunde. Das ist der Fall bei Leistungen, die er häufig erbringt und deren Aufwand er aus Erfahrung kennt.
Und wann er nicht funktioniert: wenn der Umfang unklar ist, wenn wesentliche Vorleistungen beim Kunden liegen, oder wenn das Ergebnis von Entscheidungen abhängt, die noch nicht gefallen sind. Ein Festpreis auf einer solchen Grundlage ist keine Versicherung, sondern eine Wette.
Was Abrechnung nach Aufwand wirklich ist
Bei Abrechnung nach Aufwand trägt der Kunde das Mengenrisiko. Das ist fair, wenn er den Umfang selbst massgeblich steuert - was in Beratungs-, Entwicklungs- und Einführungsprojekten fast immer der Fall ist.
Der Nachteil liegt woanders: Regieprojekte ohne Rahmen erzeugen beim Kunden Unsicherheit, und Unsicherheit erzeugt Kontrollbedarf. Deshalb ist reine Regie ohne Budgetrahmen selten die beste Antwort - nicht weil sie unfair wäre, sondern weil sie die Zusammenarbeit belastet.
Kurz gesagt: Festpreis für alles, was klar abgegrenzt und erfahrungsgestützt ist. Aufwand für alles, dessen Umfang der Kunde steuert. Für den Rest eine Mischform mit Kostendach und Meldepflicht.
Die Mischformen, die in der Praxis funktionieren
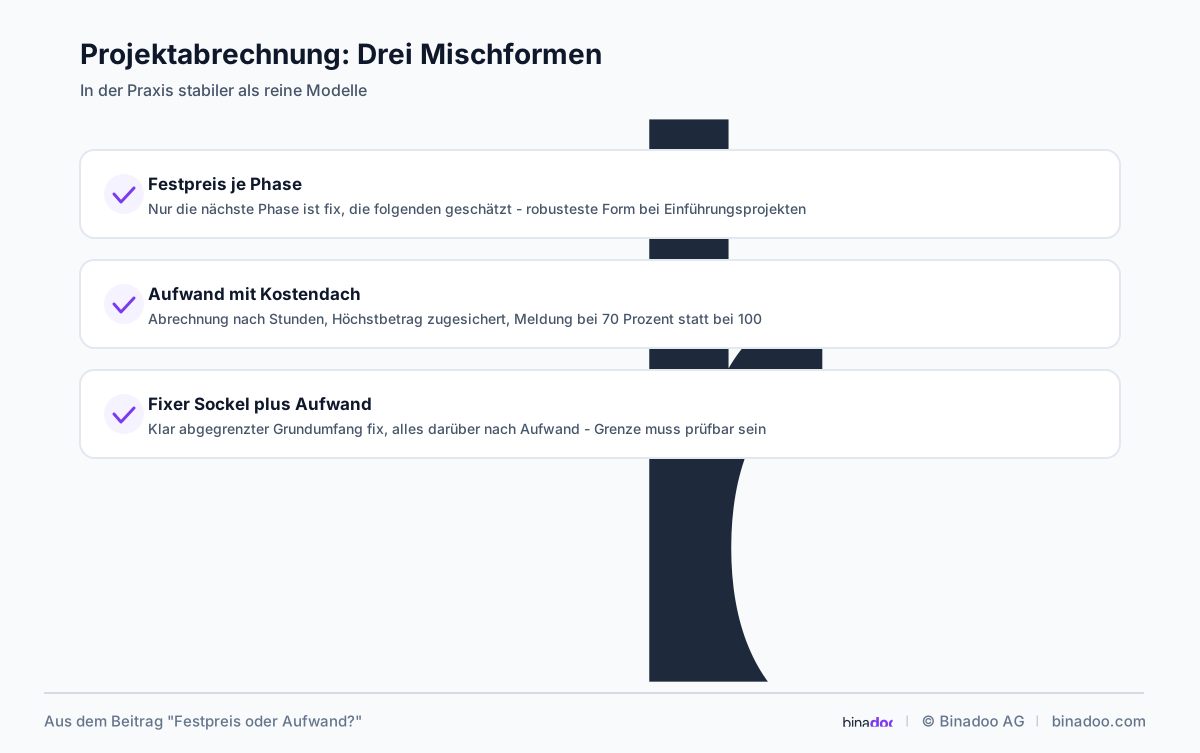
Festpreis je Phase. Nur die nächste Phase wird fix vereinbart, die folgenden werden geschätzt. Nach jeder Phase ist der Umfang der nächsten bekannt genug für einen belastbaren Preis. Das ist in Einführungsprojekten die verbreitetste und robusteste Form.
Aufwand mit Kostendach. Abgerechnet wird nach Stunden, aber ein Höchstbetrag ist zugesichert. Der Kunde bekommt Sicherheit nach oben, der Anbieter bekommt die tatsächlichen Stunden bis dorthin. Wichtig ist die begleitende Meldepflicht: Der Anbieter informiert bei siebzig Prozent des Dachs, nicht bei hundert.
Fixer Sockel plus Aufwand. Ein klar abgegrenzter Grundumfang zum Festpreis, alles darüber hinaus nach Aufwand. Setzt voraus, dass die Grenze zwischen beidem schriftlich und für beide Seiten prüfbar ist.
Woran sich die Entscheidung festmacht
Vier Fragen führen in fast jedem Fall zur richtigen Wahl:
Wie oft haben wir das schon gemacht? Ohne mindestens drei vergleichbare abgeschlossene Projekte fehlt die Grundlage für einen Festpreis.
Wie klar ist der Umfang beschrieben? Wenn sich der Umfang nicht in Stichworten aufzählen und abgrenzen lässt, ist er nicht festpreisfähig.
Wie viel hängt vom Kunden ab? Zulieferungen, Entscheide, Verfügbarkeit von Ansprechpartnern: Je mehr davon im Spiel ist, desto weniger gehört das Risiko zum Anbieter.
Was passiert im schlechtesten Fall? Ein Festpreis, dessen Überschreitung um fünfzig Prozent das Quartalsergebnis kippt, ist unabhängig von der Wahrscheinlichkeit die falsche Wahl.
Ein Festpreis ohne Erfahrungswerte ist kein Preis, sondern eine Schätzung, die man dem Kunden gegenüber nicht mehr korrigieren darf.
Der Punkt, an dem beide Modelle scheitern
Egal welches Modell gewählt wird: Ohne Zeiterfassung auf dem Projekt ist keine Aussage über die Marge möglich. Beim Aufwandsmodell fehlt sonst die Rechnungsgrundlage, beim Festpreis fehlt die Lernkurve für das nächste Angebot.
Genau hier scheitern viele KMU - nicht an der Modellwahl, sondern daran, dass hinterher niemand weiss, wie viele Stunden das Projekt tatsächlich gekostet hat. Warum diese Erfassung mehr ist als eine Kontrollmassnahme, steht in Warum Zeiterfassung mehr ist als Leistungskontrolle.
Was sich mit Odoo daran ändert
Beide Modelle lassen sich sauber abbilden, und zwar auf demselben Projekt: Aufgaben oder Phasen tragen ihr eigenes Abrechnungsmodell, erfasste Stunden fliessen automatisch in die Rechnungsstellung oder werden nur intern gegen das Budget gezählt.
Praktisch wichtiger sind zwei andere Dinge. Erstens die Warnschwelle: Ein Kostendach lässt sich hinterlegen, und die Überschreitung wird sichtbar, bevor sie eintritt - nicht bei der Rechnungsstellung. Zweitens die Auswertung nach Abschluss: Marge je Projekt, je Projektart und je Abrechnungsmodell. Genau diese Zahlen fehlen bei der nächsten Festpreisentscheidung. Wie sich das Projektcontrolling insgesamt aufbauen lässt, zeigt Projektcontrolling mit Odoo.
Fazit
Die Wahl zwischen Festpreis und Aufwand ist eine Risikoentscheidung, keine Preisfrage. Wer sie bewusst trifft, verkauft den Festpreis dort, wo er Erfahrung hat, und rechnet dort nach Aufwand ab, wo der Kunde den Umfang bestimmt.
Für alles dazwischen ist die Mischform mit Kostendach und früher Meldepflicht in der Praxis die stabilste Lösung - sie gibt dem Kunden Sicherheit und dem Anbieter die Möglichkeit, rechtzeitig zu sprechen statt nachträglich zu rechtfertigen.
Weiterführend: Themenwelt Projekte & Dienstleistungen · Lösung Projektmanagement. Den nächsten Schritt machen Sie mit dem kostenlosen Projekt-Check.
Das könnte Sie auch interessieren

Passt Ihr Abrechnungsmodell zu Ihren Projekten?
Im kostenlosen Projekt-Check schauen wir uns Ihre Projektmargen der letzten zwölf Monate an.
