Produktionskosten richtig berechnen
Die meisten Fertigungsbetriebe kalkulieren sauber - und erfahren nie, ob die Kalkulation gestimmt hat. Woraus sich Produktionskosten zusammensetzen, warum erst die Nachkalkulation aus einer Annahme eine Zahl macht und welche Abweichung direkt auf den Preis durchschlägt.

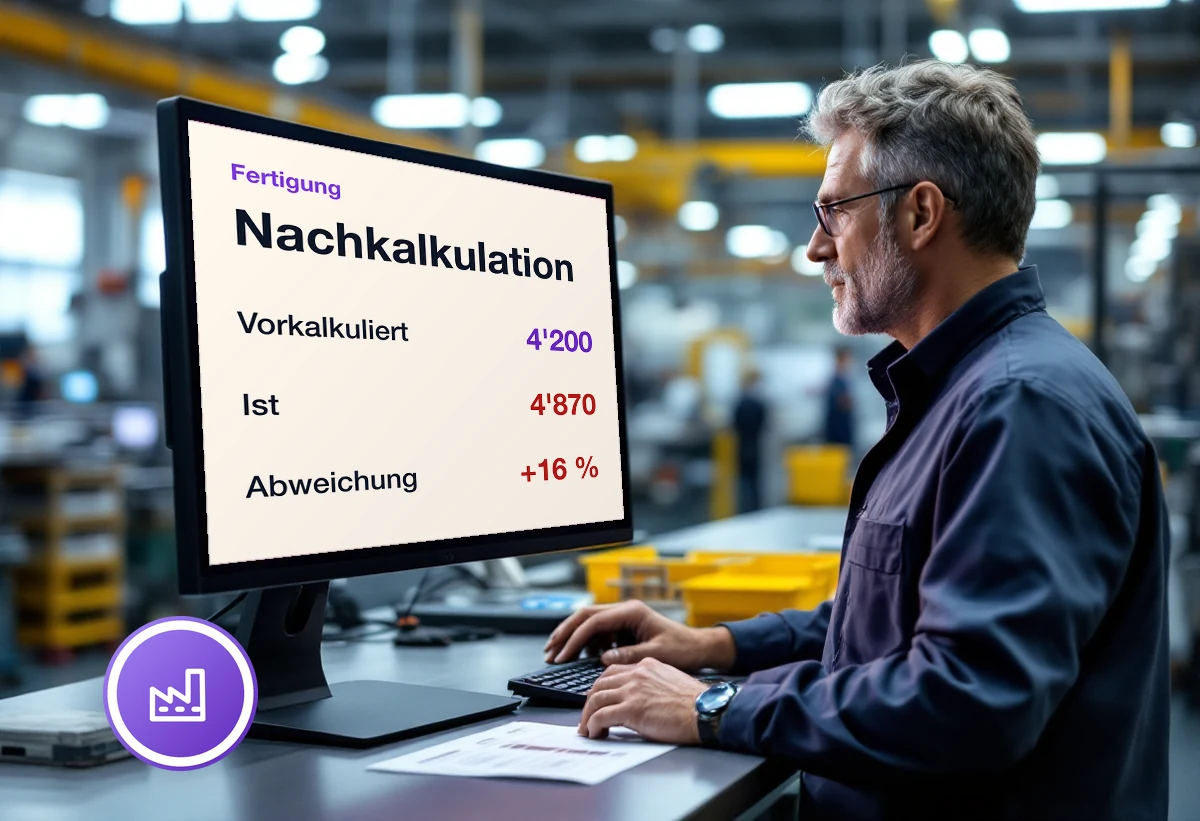
Fast jeder Fertigungsbetrieb kalkuliert. Kaum einer kontrolliert die Kalkulation. Das Angebot entsteht aus Erfahrungswerten, Stundensätzen und einem Zuschlag - und ob diese Annahmen gestimmt haben, erfährt niemand, weil der fertige Auftrag nie mit seiner Kalkulation verglichen wird.
Das ist die eigentliche Lücke. Nicht die Rechenmethode, sondern der fehlende Rückweg.
Woraus sich die Kosten zusammensetzen
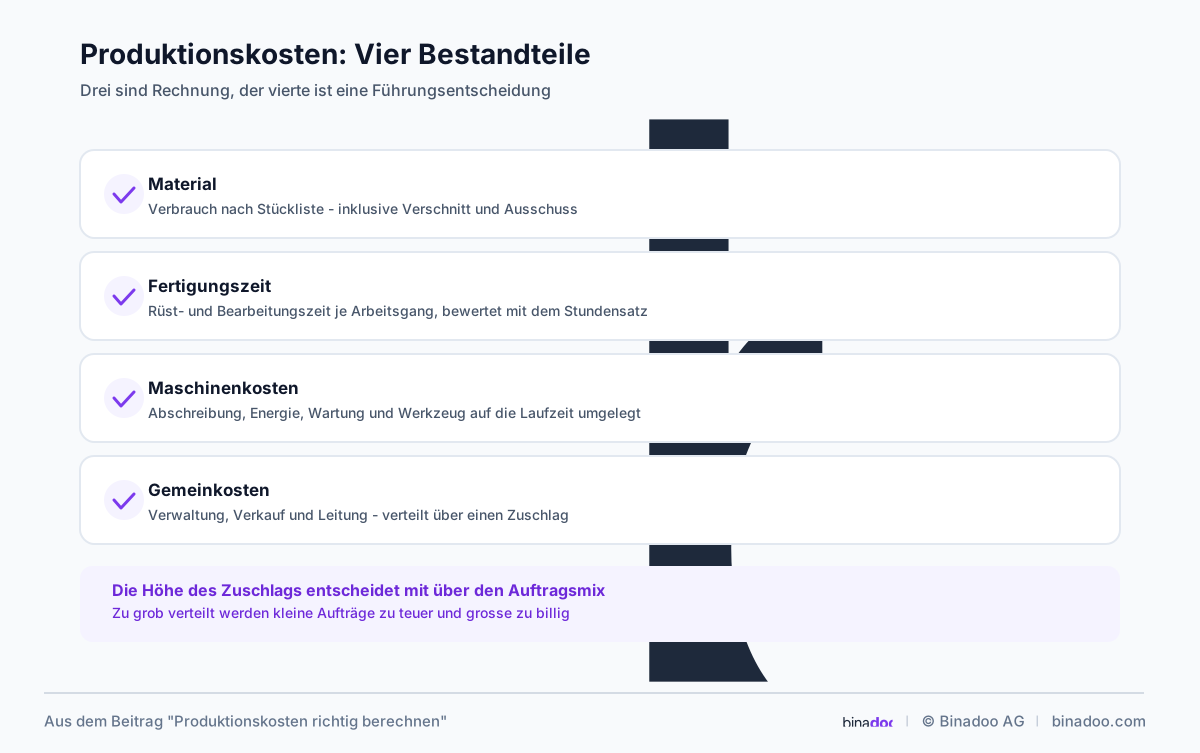
Vier Bestandteile ergeben die Kosten eines Fertigungsauftrags. Drei davon sind vergleichsweise einfach, der vierte ist der, an dem sich die Geister scheiden.
Material. Der Verbrauch nach Stückliste, bewertet zum Einstandspreis. Der häufigste Fehler liegt nicht in der Rechnung, sondern in der Stückliste: Wenn sie den tatsächlichen Verbrauch nicht abbildet - Verschnitt, Ausschuss, Ersatzteile -, ist jede Kalkulation darunter zu tief.
Fertigungszeit. Rüstzeit plus Bearbeitungszeit je Arbeitsgang, bewertet mit einem Stundensatz. Auch hier ist die Zahl nur so gut wie der hinterlegte Arbeitsplan.
Maschinenkosten. Abschreibung, Energie, Wartung, Werkzeug - umgelegt auf die Laufzeit. In vielen KMU steckt das pauschal im Stundensatz, was für ähnliche Maschinen funktioniert und bei sehr unterschiedlichen Anlagen zu Quersubventionen führt.
Gemeinkosten. Verwaltung, Verkauf, Fertigungsleitung, Raum. Diese Kosten lassen sich keinem Auftrag direkt zurechnen und werden über einen Zuschlag verteilt. Die Höhe dieses Zuschlags ist eine Führungsentscheidung, keine Rechenaufgabe - und sie entscheidet mit darüber, ob kleine Aufträge zu teuer und grosse zu billig werden.
Kurz gesagt: Die Vorkalkulation ist eine Annahme. Erst die Nachkalkulation macht daraus eine Zahl - und nur die Abweichung zwischen beiden sagt, ob der Preis stimmt. Wer nur vorkalkuliert, rechnet jedes Jahr mit denselben Fehlern weiter.
Vorkalkulation und Nachkalkulation
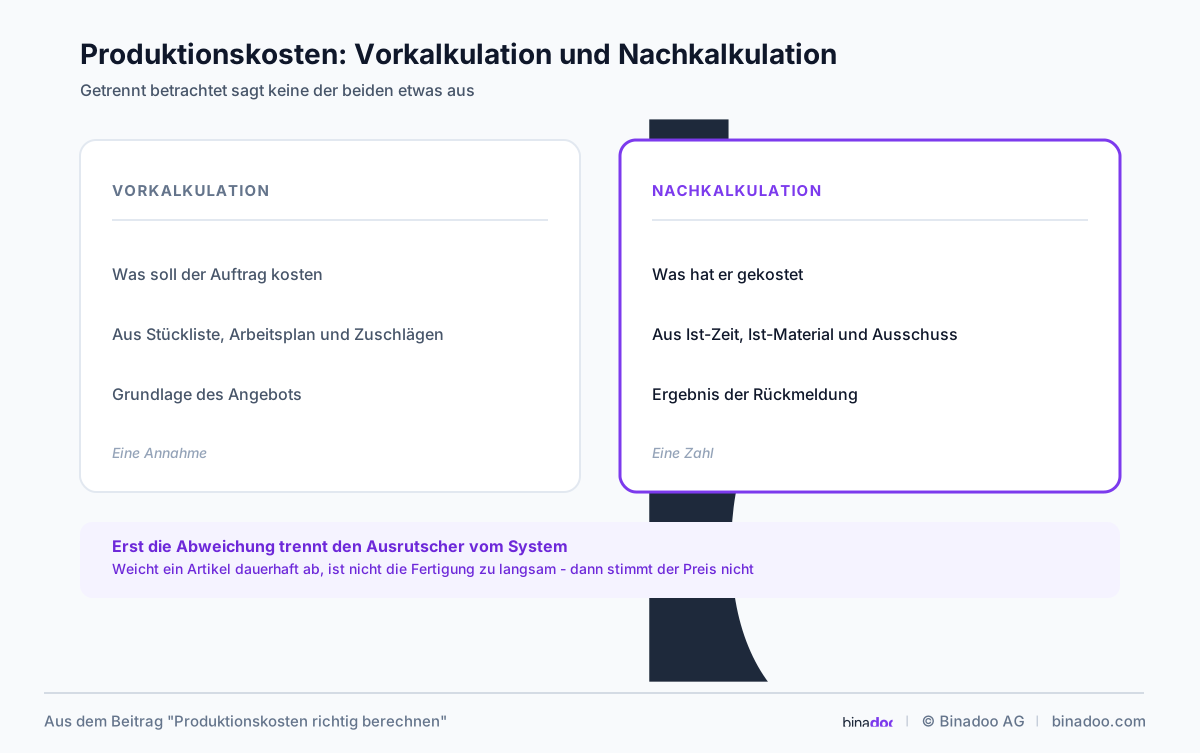
Die Vorkalkulation beantwortet: Was soll der Auftrag kosten? Sie entsteht vor der Fertigung aus Stückliste, Arbeitsplan und Zuschlägen - und sie ist die Grundlage des Angebots.
Die Nachkalkulation beantwortet: Was hat er gekostet? Sie entsteht aus den Rückmeldungen - tatsächlich verbrauchtes Material, tatsächlich gebrauchte Zeit, tatsächlicher Ausschuss.
Getrennt betrachtet ist keine der beiden besonders wertvoll. Der Nutzen liegt in der Differenz:
- Weicht ein einzelner Auftrag ab, war es ein Sonderfall - unangenehm, aber verkraftbar.
- Weicht ein Artikel systematisch ab, stimmt die Kalkulation nicht. Dann ist nicht die Fertigung zu langsam, sondern der Arbeitsplan zu optimistisch - und der Preis zu tief.
Diese Unterscheidung ist der ganze Punkt. Ohne sie diskutiert man über Effizienz, wo es um Preise geht.
Wenn ein Arbeitsgang seit einem Jahr 40 Prozent länger dauert als kalkuliert, ist die Fertigung nicht zu langsam - dann stimmt der Preis nicht.
Was die Nachkalkulation voraussetzt
Hier liegt der Grund, warum so wenige KMU sie haben: Sie setzt eine laufende Rückmeldung aus der Fertigung voraus. Ohne Ist-Zeiten und Ist-Mengen gibt es nichts zu vergleichen.
Die gute Nachricht ist, dass es dafür wenig braucht - Start und Ende je Arbeitsgang, gefertigte Menge, Ausschuss. Wie das im Alltag funktioniert und woran es scheitert, steht in Produktionsfortschritt transparent verfolgen.
Die zweite Voraussetzung sind gepflegte Stammdaten. Eine Stückliste, die den Verschnitt nicht enthält, und ein Arbeitsplan mit Wunschzeiten führen zu einer Vorkalkulation, gegen die jede Nachkalkulation abweicht - ohne dass daraus etwas zu lernen wäre.
Drei Fehler, die immer wieder vorkommen
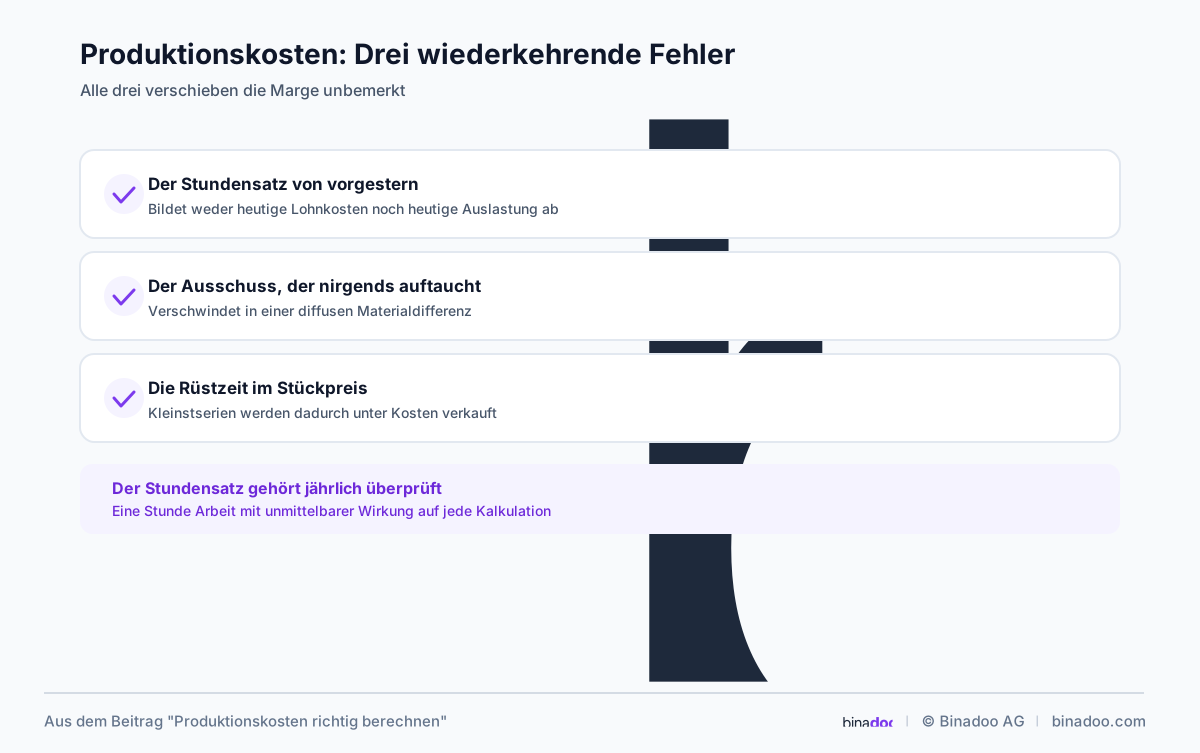
Der Stundensatz von vorgestern. Ein Satz, der vor fünf Jahren gerechnet wurde und seither mitläuft, bildet weder die heutigen Lohnkosten noch die heutige Auslastung ab. Er gehört jährlich überprüft - das ist eine Stunde Arbeit mit grosser Wirkung.
Der Ausschuss, der nirgends auftaucht. Wird Ausschuss nicht erfasst, verschwindet er in einer diffusen Materialdifferenz. Damit fehlt sowohl in der Kalkulation als auch in der Qualitätsauswertung die wichtigste Zahl.
Die Rüstzeit im Stückpreis. Wer die Rüstzeit anteilig auf die Stückzahl verteilt und dann Kleinstserien zum selben Stückpreis anbietet wie Grossserien, verkauft die kleinen Aufträge unter Kosten. Das fällt erst auf, wenn der Auftragsmix kippt.
So sieht das in Odoo aus
In Odoo entsteht die Nachkalkulation aus derselben Rückmeldung, die auch die Steuerung trägt: Wer am Arbeitsplatz Start, Menge und Ausschuss meldet, erzeugt damit gleichzeitig Ist-Zeit und Ist-Material auf dem Auftrag. Beides steht der Vorkalkulation aus Stückliste und Arbeitsplan gegenüber, je Auftrag und je Artikel - ohne dass jemand etwas zusammenstellt.
Weil die Fertigung auf derselben Datenbasis liegt wie die Buchhaltung, sind diese Zahlen ausserdem mit den effektiven Einstandspreisen bewertet und nicht mit gepflegten Wunschwerten. Die Zuschlagssätze für Gemeinkosten bleiben dagegen eine Führungsentscheidung - sie werden hinterlegt, nicht errechnet. Was Odoo in der Fertigung insgesamt leistet, steht in Produktion mit Odoo.
Fazit
Produktionskosten bestehen aus Material, Zeit, Maschine und einem Gemeinkostenzuschlag. Die Rechnung selbst ist unspektakulär - entscheidend ist, ob sie überprüft wird.
Erst der Vergleich zwischen Vor- und Nachkalkulation trennt den Ausrutscher vom System. Und nur dieser Vergleich beantwortet die Frage, die für die Marge zählt: Verdienen wir an diesem Artikel tatsächlich das, was wir kalkuliert haben - oder rechnen wir seit Jahren mit einer Zahl, die nie gestimmt hat?
Weiterführend: Themenwelt Produktion · Lösung Buchhaltung. Den nächsten Schritt machen Sie mit dem kostenlosen Projekt-Check.
Das könnte Sie auch interessieren
Wissen Sie, was Ihre Aufträge wirklich kosten?
Im kostenlosen Projekt-Check schauen wir uns Ihre Kalkulation und die Rückmeldung aus der Fertigung gemeinsam an.
