Welche Finanzprozesse sich automatisieren lassen
In der Finanzabteilung eines KMU steckt ein hoher Anteil reiner Erfassungsarbeit. Vier Bereiche decken den grössten Teil davon ab - und die Reihenfolge entscheidet über den Erfolg.

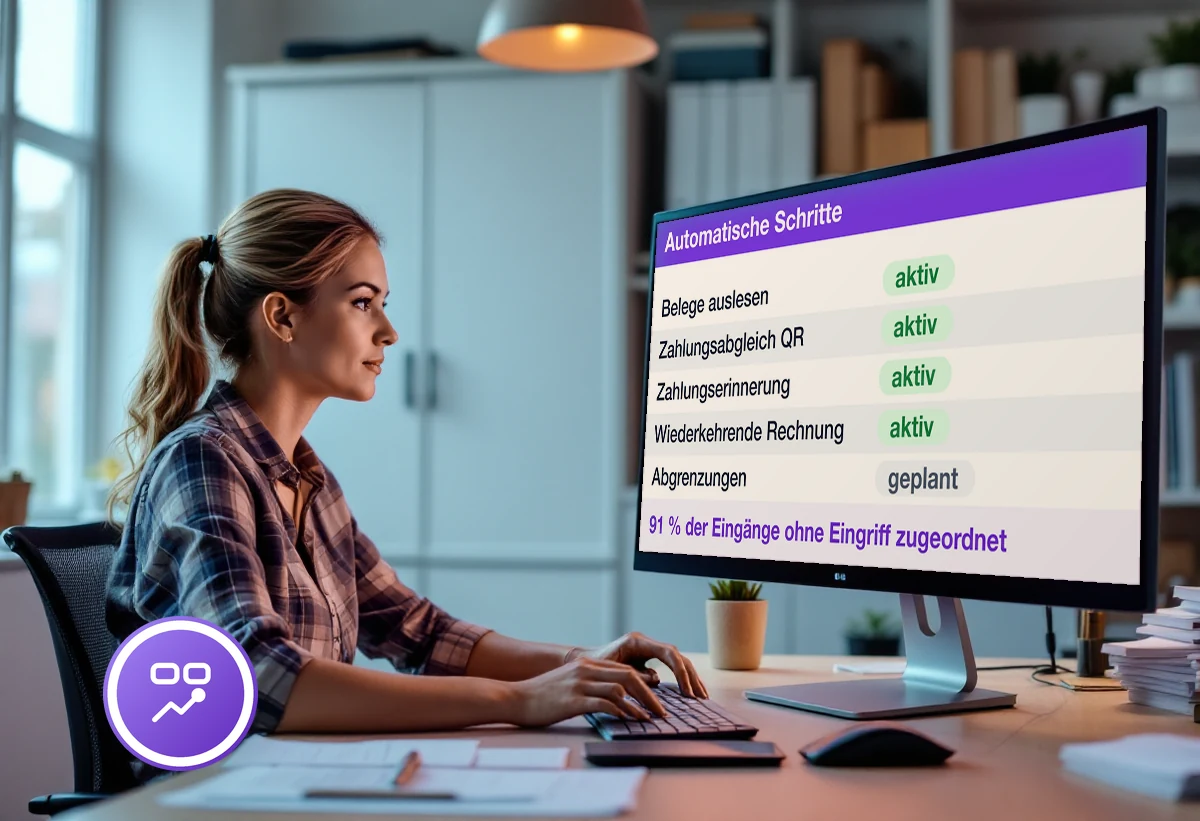
Kaum ein Bereich im KMU besteht zu einem so hohen Anteil aus reiner Erfassungsarbeit wie die Finanzen. Belege abtippen, Zahlungen zuordnen, Mahnungen schreiben, wiederkehrende Rechnungen erstellen, Zahlen für Auswertungen zusammentragen.
Das meiste davon ist regelbasiert und damit automatisierbar. Was bleibt, ist die Beurteilung - und die ist es, wofür jemand mit Fachwissen bezahlt wird.
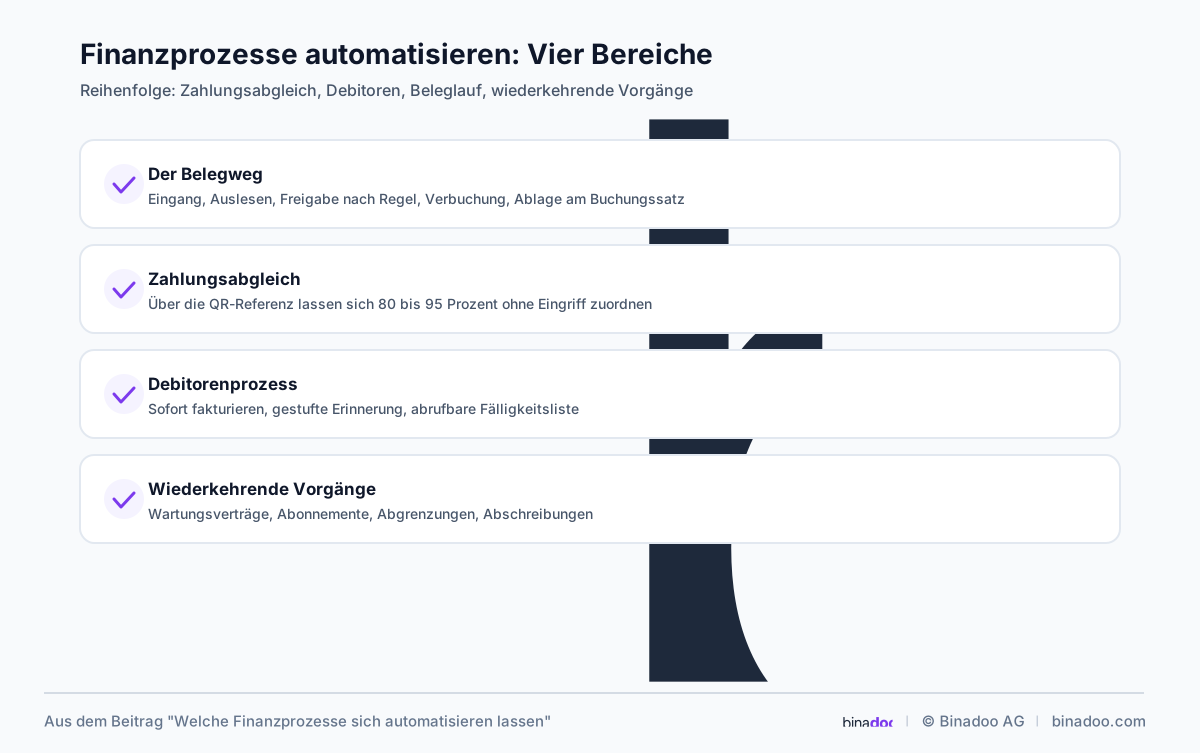
Bereich 1: Der Belegweg
Der grösste Einzelposten. Eine Lieferantenrechnung durchläuft klassisch fünf Stationen: Eingang, Weiterleitung zur Prüfung, Freigabe, Erfassung in der Buchhaltung, Ablage. Vier davon lassen sich weitgehend automatisieren.
Die Rechnung kommt an einer definierten Adresse an, Lieferant, Betrag, Datum und Mehrwertsteuer werden ausgelesen, der Beleg geht nach hinterlegter Regel an die zuständige Person zur Freigabe und wird nach Freigabe verbucht. Der Beleg bleibt am Buchungssatz hängen, die physische Ablage entfällt.
Was Handarbeit bleibt: die sachliche Prüfung. Ob die Leistung erbracht und der Betrag korrekt ist, kann keine Automatik beurteilen. Sie kann nur dafür sorgen, dass die Prüfung beim Richtigen landet - und zwar am selben Tag.
Bereich 2: Zahlungsabgleich
In der Schweiz ist dieser Bereich besonders dankbar, weil die QR-Rechnung eine eindeutige Referenz mitführt. Der Bankauszug wird eingelesen, Zahlungen werden über die Referenz der offenen Rechnung zugeordnet, der Rest bleibt zur manuellen Zuordnung stehen.
In der Praxis lassen sich damit achtzig bis fünfundneunzig Prozent der Zahlungseingänge ohne Eingriff verbuchen. Das reduziert nicht nur den Aufwand, sondern verkürzt auch die Zeit bis zum Monatsabschluss erheblich - was die Voraussetzung für frühe Berichte ist. Wie die QR-Rechnung dabei genau wirkt, steht in Odoo und die QR-Rechnung.
Kurz gesagt: Beleglauf, Zahlungsabgleich, Debitorenprozess und wiederkehrende Rechnungen decken den grössten Teil der Erfassungsarbeit ab. Was bleibt, ist die sachliche Prüfung - und die soll bleiben.
Bereich 3: Der Debitorenprozess
Der Bereich mit der direktesten Wirkung auf die Liquidität. Drei Schritte:
Rechnung sofort nach Leistung. Wenn aus dem abgeschlossenen Auftrag, dem erreichten Meilenstein oder dem gelieferten Artikel automatisch ein Rechnungsvorschlag entsteht, verschwindet der verbreitete Verzug von ein bis drei Wochen zwischen Leistung und Fakturierung.
Zahlungserinnerung nach Ablauf der Frist. Automatisch, sachlich, in definierten Stufen. Der häufigste Grund für lange Debitorenfristen ist nicht Zahlungsunwilligkeit, sondern dass niemand nachfasst.
Fälligkeitsliste statt Suche. Wer heute mit wie viel überfällig ist, muss abrufbar sein, nicht recherchierbar.
Diese drei Schritte verkürzen in vielen Betrieben die Debitorenfrist um zehn bis zwanzig Tage - siehe Cashflow verstehen und richtig steuern.
Bereich 4: Wiederkehrende Vorgänge
Wartungsverträge, Abonnemente, Mieten, monatliche Pauschalen: alles, was in gleicher Form regelmässig anfällt. Als Vorlage mit Rhythmus hinterlegt, entstehen Rechnungen und Buchungen ohne Anstoss.
Zwei weitere Kandidaten in dieser Klasse sind Abgrenzungen und Abschreibungen. Beide folgen einer festen Regel, beide werden bei Handarbeit gerne vergessen oder erst beim Jahresabschluss nachgeholt - was den Monatsvergleich verzerrt.
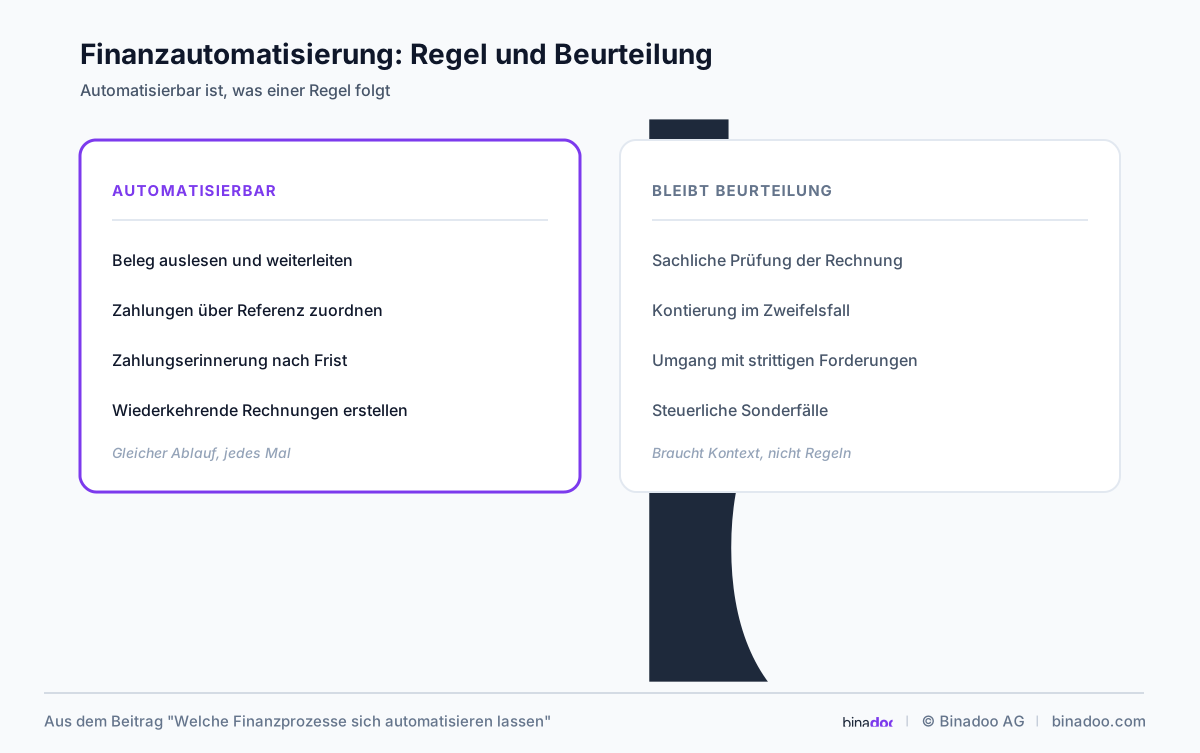
Wo die Grenze verläuft
Automatisierbar ist, was einer Regel folgt. Beurteilung bleibt bei allem, was Kontext braucht:
Kontierung im Zweifelsfall. Wiederkehrende Lieferanten lassen sich zuverlässig vorschlagen. Ein neuer Beleg mit unklarer Zuordnung gehört zu einem Menschen.
Umgang mit strittigen Forderungen. Eine automatische Mahnung an einen Kunden, mit dem gerade über eine Reklamation gesprochen wird, richtet mehr Schaden an, als der Prozess Nutzen bringt. Deshalb: Mahnstopp je Rechnung, gesetzt von einem Menschen.
Steuerliche Sonderfälle. Mehrwertsteuersätze und -codes lassen sich hinterlegen, aber Grenzfälle - Auslandsleistungen, Bezugsteuer, gemischte Verwendung - gehören geprüft. Was in der Schweiz dabei zu beachten ist, ordnet Odoo und die Schweizer Mehrwertsteuer ein.
Ein automatisiertes Mahnwesen ohne die Möglichkeit, eine einzelne Rechnung anzuhalten, kostet mehr Kunden als es Forderungen eintreibt.
Die Reihenfolge
Zuerst der Zahlungsabgleich. Schnellster Nutzen, geringstes Risiko, keine Prozessänderung im Team nötig.
Dann der Debitorenprozess. Grösste Wirkung, weil er unmittelbar auf die Liquidität durchschlägt.
Dann der Belegweg. Grösster Aufwand, weil er Freigaberegeln und eine Verhaltensänderung bei allen Beteiligten voraussetzt - dafür der grösste Zeitgewinn.
Zuletzt die wiederkehrenden Vorgänge. Angenehm, aber selten der Engpass.
Was sich mit Odoo daran ändert
Alle vier Bereiche setzen dasselbe voraus: dass Verkauf, Einkauf und Buchhaltung dieselben Datensätze verwenden. Ein Rechnungsvorschlag aus dem abgeschlossenen Auftrag ist nur möglich, wenn Auftrag und Rechnung dasselbe System kennen; ein Zahlungsabgleich über die QR-Referenz nur, wenn die Rechnung dort entstanden ist.
Genau das ist der Punkt, an dem eine separate Buchhaltungssoftware an ihre Grenze kommt - nicht in der Buchhaltung selbst, sondern an den Übergängen davor und danach. Wie sich die Buchhaltung in Odoo aufsetzen lässt, beschreibt Buchhaltung mit Odoo.
Der zweite Effekt betrifft den Abschluss: Wenn Belege laufend erfasst und Zahlungen automatisch zugeordnet werden, ist der Monatsabschluss keine Aufholjagd mehr. Die Ursachen dafür beschreibt Warum Monatsabschlüsse zu lange dauern.
Fazit
Vier Bereiche decken den grössten Teil der Erfassungsarbeit in KMU-Finanzen ab: Belegweg, Zahlungsabgleich, Debitorenprozess und wiederkehrende Vorgänge.
Wer mit einem beginnen will, nimmt den Zahlungsabgleich: kein Risiko, keine Verhaltensänderung im Team, spürbar ab dem ersten Monat - und er macht den zweiten Schritt, den Debitorenprozess, überhaupt erst sinnvoll.
Weiterführend: Themenwelt Finanzen & Controlling · Lösung Buchhaltung. Den nächsten Schritt machen Sie mit dem kostenlosen Projekt-Check.
Wie viel Erfassungsarbeit steckt in Ihrer Buchhaltung?
Im kostenlosen Projekt-Check schauen wir uns Ihre Belegwege und Ihren Zahlungsabgleich an.
