Liquiditätsplanung für KMU
Die meisten Liquiditätsengpässe im KMU wären sechs Wochen vorher sichtbar gewesen - wenn jemand hingeschaut hätte. Eine Planung dafür kostet zwei Stunden Einrichtung und zwanzig Minuten pro Woche.

Liquiditätsplanung hat den Ruf, etwas für Unternehmen mit einer Finanzabteilung zu sein. Tatsächlich ist sie für kleine Betriebe wichtiger als für grosse: Wer über keine Kreditlinie und keine Reserve verfügt, muss früher wissen, was kommt.
Der Aufwand ist kleiner als der Ruf. Eine brauchbare Planung besteht aus einer Tabelle mit dreizehn Wochenspalten, sechs Zeilenblöcken und einem wöchentlichen Termin von zwanzig Minuten.
Warum dreizehn Wochen
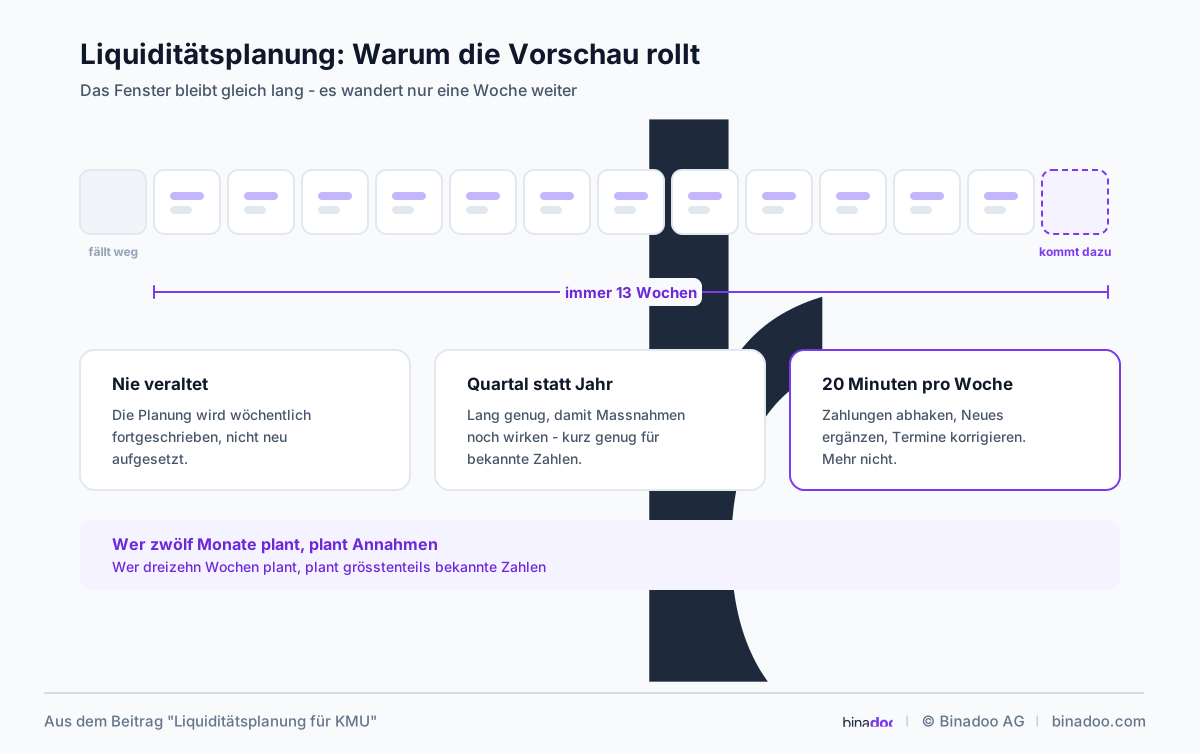
Ein Quartal ist der Zeitraum, in dem sich Massnahmen noch auswirken. Ein Engpass in acht Wochen lässt sich durch schnellere Fakturierung, verschobene Investitionen oder ein Gespräch mit der Bank entschärfen. Ein Engpass in zehn Tagen lässt sich nur noch verwalten.
Zugleich ist ein Quartal kurz genug, um konkret zu bleiben. Wer zwölf Monate plant, plant Annahmen; wer dreizehn Wochen plant, plant grösstenteils bekannte Zahlen.
Wichtig ist das Wort rollend: Jede Woche fällt die abgelaufene weg und hinten kommt eine neue dazu. Die Planung ist damit nie veraltet und wird nie neu aufgesetzt.
Die sechs Blöcke
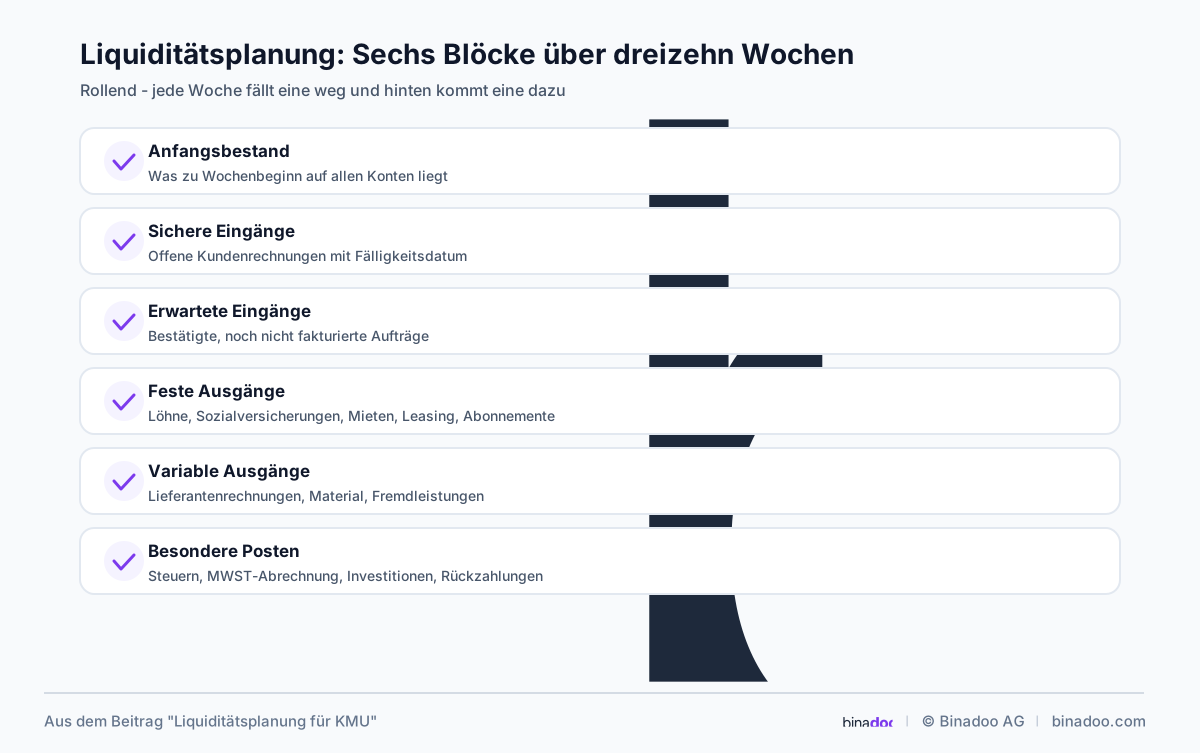
Anfangsbestand. Was zu Wochenbeginn auf allen Konten liegt.
Sichere Eingänge. Offene Kundenrechnungen mit Fälligkeitsdatum. Bei bekannt langsamen Zahlern wird das Datum verschoben, nicht der Betrag reduziert - das ist ehrlicher und einfacher zu korrigieren.
Erwartete Eingänge. Aufträge, die bestätigt sind, aber noch nicht fakturiert. Hier steckt die eigentliche Steuerungsmöglichkeit: Was davon liesse sich früher in Rechnung stellen?
Feste Ausgänge. Löhne, Sozialversicherungen, Mieten, Leasing, Versicherungen, Abonnemente. Diese Positionen sind planbar und werden am häufigsten unterschätzt.
Variable Ausgänge. Lieferantenrechnungen mit Fälligkeit, Material, Fremdleistungen.
Besondere Posten. Steuern, Mehrwertsteuer-Abrechnung, Bonuszahlungen, Investitionen, Rückzahlungen. Sie kommen selten und in einer Grössenordnung, die eine ordentliche Planung kippen kann.
Kurz gesagt: Dreizehn Wochen, sechs Blöcke, wöchentlich rollend. Die Planung muss nicht genau sein - sie muss früh genug zeigen, in welcher Woche es eng wird.
Der wöchentliche Termin
Zwanzig Minuten, immer am selben Wochentag, immer mit derselben Frage: In welcher Woche fällt der tiefste Stand an, und wie tief ist er?
Drei Dinge werden dabei aktualisiert: eingegangene Zahlungen abhaken, neue Rechnungen und Aufträge ergänzen, verschobene Zahlungstermine korrigieren. Mehr nicht. Wer die Planung zur Analyse ausbaut, macht sie nach vier Wochen nicht mehr.
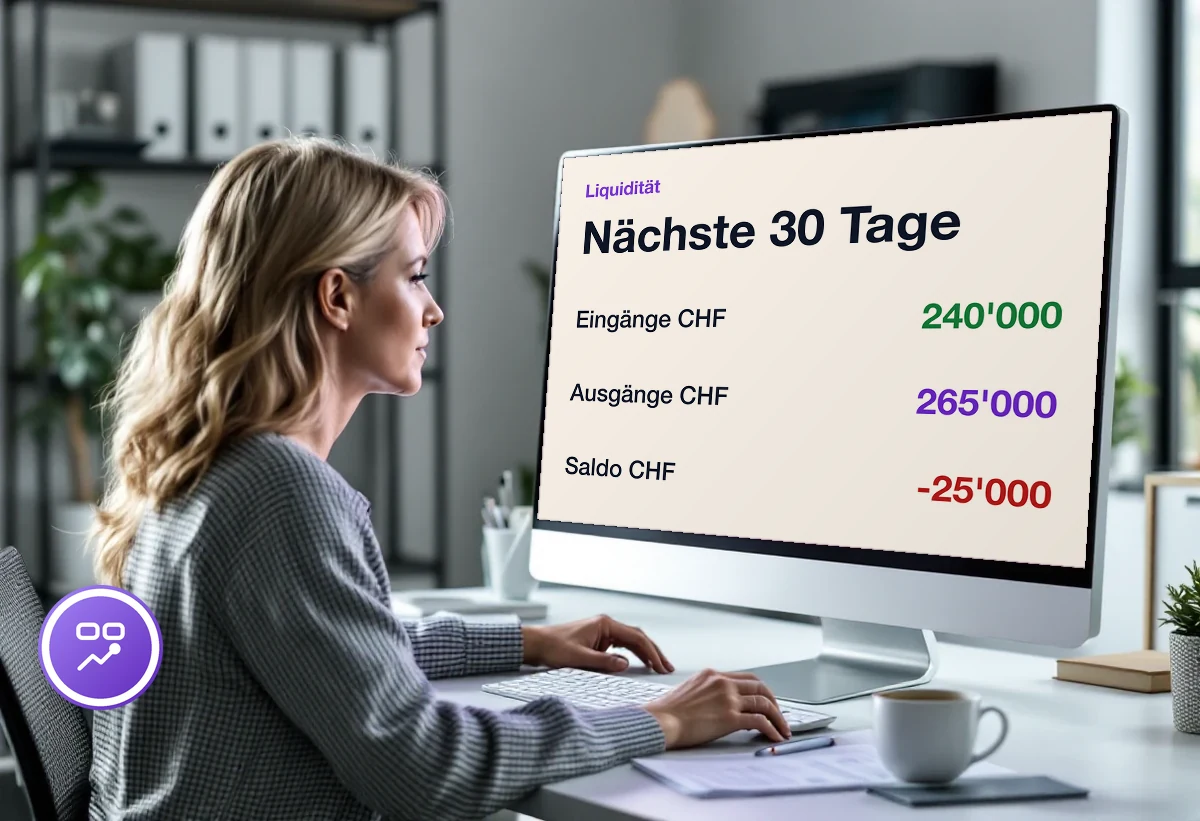
Nützlich ist eine einfache Ampel: Der tiefste Stand der nächsten dreizehn Wochen ist grün über einer definierten Reserve, orange darunter, rot bei Unterdeckung. Diese eine Zahl reicht für die Geschäftsleitung.
Woran sie meistens scheitert
Zu detailliert begonnen. Wer jede Position einzeln erfasst, hat nach drei Wochen keine Lust mehr. Blöcke statt Belege.
Nur einmal erstellt. Eine Planung, die im Januar gebaut und im Juni angeschaut wird, ist ein Dokument, keine Steuerung.
Ohne Konsequenz. Wenn eine rote Woche sichtbar wird und nichts passiert, verliert die Planung ihren Zweck. Es braucht eine vereinbarte Reaktion: Was tun wir bei orange, was bei rot.
Was tun, wenn eine Woche rot wird
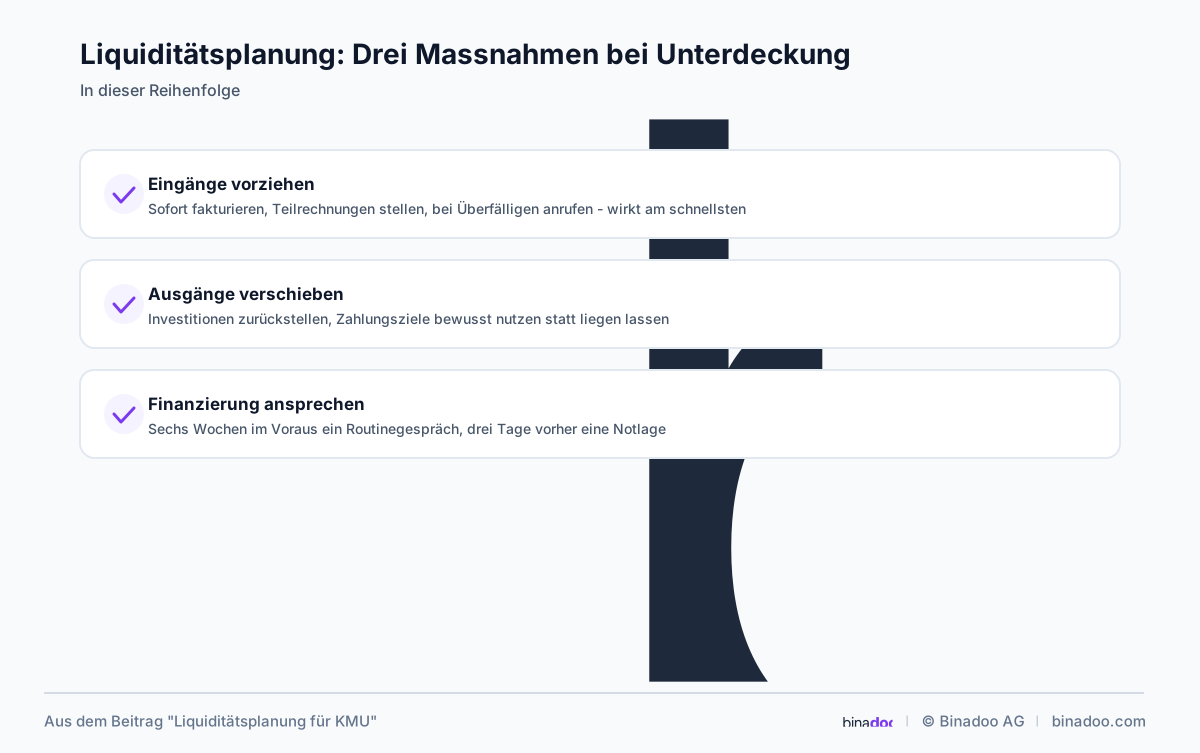
Drei Massnahmen, in dieser Reihenfolge:
Eingänge vorziehen. Fertige Leistungen sofort fakturieren, Teilrechnungen stellen, bei überfälligen Forderungen anrufen. Wirkt am schnellsten und kostet nichts.
Ausgänge verschieben. Investitionen zurückstellen, Zahlungsziele bei Lieferanten nutzen statt Skonto zu ziehen - bewusst und mit Rechnung, nicht durch Liegenlassen.
Finanzierung ansprechen. Eine Kreditlinie sechs Wochen im Voraus zu besprechen ist ein Routinegespräch. Dieselbe Anfrage drei Tage vor dem Lohnlauf ist eine Notlage - mit entsprechenden Konditionen.
Der Wert einer Liquiditätsplanung liegt nicht in der Genauigkeit. Er liegt darin, dass das Gespräch mit der Bank aus einer Position der Ruhe geführt wird.
Was sich mit Odoo daran ändert
Der Aufwand einer Liquiditätsplanung liegt fast vollständig im Zusammentragen: offene Debitoren mit Fälligkeit, offene Kreditoren, bestätigte Aufträge, wiederkehrende Verpflichtungen. Genau diese Daten liegen in einem durchgehenden System ohnehin vor.
Damit verschiebt sich die Arbeit von der Datenbeschaffung zur eigentlichen Frage: Welche Rechnung ziehen wir vor, welche Ausgabe verschieben wir. Offene Posten mit Fälligkeitsdatum, bestätigte Aufträge mit erwartetem Rechnungszeitpunkt und wiederkehrende Belastungen sind abrufbar statt geschätzt - vorausgesetzt, Debitoren, Kreditoren und Auftragsbestand liegen im selben System, wie es die Lösung für Finanzen und Controlling beschreibt.
Der zweite Effekt liegt vor der Planung: Je schneller fakturiert und je konsequenter gemahnt wird, desto weniger dramatisch sieht die Vorschau überhaupt aus. Welche Stellschrauben dahinterstehen, steht in Cashflow verstehen und richtig steuern.
Fazit
Eine Liquiditätsplanung im KMU braucht dreizehn Wochenspalten, sechs Blöcke und zwanzig Minuten pro Woche. Sie muss nicht genau sein, sondern rechtzeitig.
Wer heute keine hat, beginnt mit den festen Ausgängen und den offenen Forderungen. Diese beiden Blöcke decken den grössten Teil der Aussage ab - der Rest lässt sich in den folgenden Wochen ergänzen.
Weiterführend: Themenwelt Finanzen & Controlling · Lösung Buchhaltung. Den nächsten Schritt machen Sie mit dem kostenlosen Projekt-Check.
Sehen Sie Ihre Engpässe rechtzeitig?
Im kostenlosen Projekt-Check bauen wir mit Ihnen eine erste rollende Vorschau auf.
